
La méthode
Sept notions pour lire le marché comme un desk macro.
Chacune en trois temps : ce qu’elle mesure, comment la lire, où elle se trompe. Dans l’ordre où un desk les lit : le décor, les attentes, l’écart, la tendance de fond, le placement, le choc, puis le biais.
01 / 07 · Le décor
Dans quel décor sommes-nous ?
Ce que ça mesure
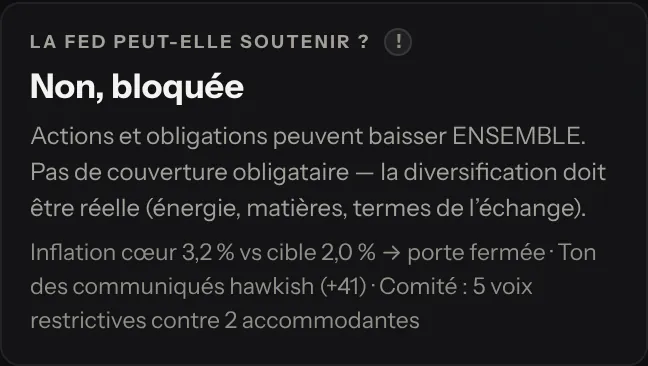
Le régime situe l’économie sur deux axes : la croissance accélère-t-elle ou ralentit-elle, l’inflation monte-t-elle ou reflue-t-elle. Cela donne quatre régimes — boom inflationniste, stagflation, Goldilocks, déflation — et chacun favorise certains actifs. Prisma y ajoute le sentiment de risque, et une question qu’on a longtemps tenue pour acquise : la banque centrale peut-elle secourir ?
Comment la lire
Le régime se lit avant le choix de l’instrument : le même signal technique ne donne pas le même résultat en expansion désinflationniste et en ralentissement inflationniste. Identifier le décor évite d’appliquer une bonne méthode dans le mauvais.
Longtemps, un choc se traitait d’une seule façon : les actions baissent, les obligations montent, la banque centrale vient au secours. Cela suppose une banque centrale libre de réagir à la croissance, donc une inflation assez maîtrisée pour qu’elle baisse ses taux sans se renier. Quand ce n’est plus le cas, un choc d’offre fait monter l’inflation face à une banque qui ne peut pas répondre : actions et obligations baissent ensemble, et la couverture obligataire disparaît.
Où ça se trompe
Le verdict croise trois lectures : l’écart d’inflation à la cible, le ton des communiqués et la dispersion du comité. Sa limite est assumée : le comptage des voix lit des prises de parole publiques, pas des votes officiels, et un membre peut parler ferme puis voter le statu quo. Quand l’inflation manque, le verdict reste indéterminé plutôt que deviné : l’absence de donnée ne doit jamais se lire comme une couverture disponible.
PublicationInflation États-Unis au-dessus du consensus ↑
Régime USDGoldilocksBoom inflationniste
La banque centrale peut-elle secourir ?Contrainte
Dans Prisma
La page Régime : le quadrant croissance × inflation, le sentiment de risque et l’indicateur « La banque centrale peut-elle secourir ? ».
Voir la fiche dans Le terminal
Pour aller plus loin · chapitre 2.6 « Les régimes de marché » de la formation, gratuite avec un compte
02 / 07 · Les attentes
Que price le marché pour la prochaine réunion ?
Ce que ça mesure
Les attentes de taux se lisent dans les prix. Les contrats à terme sur taux courts permettent de déduire la probabilité d’une baisse, d’un maintien ou d’une hausse à chaque réunion : si le contrat implique un taux 16 points de base au-dessus de l’actuel et qu’une hausse en vaudrait 25, le marché price environ 64 % de chances de hausse. Prisma affiche aussi Polymarket, où chaque réunion est découpée en contrats exclusifs (« baisse de 25 pb », « statu quo », « hausse de 25 pb »…) : le prix de chacun, entre 0 et 1, se lit comme une probabilité.
Comment la lire
Ce ne sont pas des opinions, c’est de l’argent engagé. Et ce qui informe est le déplacement, pas le niveau : voir une probabilité passer de 20 % à 60 % en trois séances dit qu’une publication a changé l’avis du marché.
La courbe des taux dit la même chose sur la durée. La banque centrale fixe le taux court ; le marché fixe le taux à 10 ans, qui incorpore ce qu’il pense des taux futurs. La pente entre les deux est un vote permanent sur la politique monétaire : elle s’aplatit quand le marché doute que le niveau actuel tienne, et s’inverse quand il price des baisses. Reste le langage : une banque peut ne rien changer et faire bouger sa devise par un simple durcissement de formulation, parce que la décision était attendue et pas le ton.
Où ça se trompe
Les paris de Polymarket sont ceux de particuliers, parfois sur de petits montants : un marché peu profond peut bouger sur un seul ordre, d’où l’intérêt de les comparer aux contrats à terme plutôt que de les lire seuls. Polymarket est interdit aux joueurs en France : Prisma n’en affiche que les prix, relevés par son serveur.
Une inversion de la courbe n’annonce pas « une récession » : elle dit que la politique actuelle est jugée intenable, et la récession suit ensuite, quand la banque coupe face au ralentissement. Quant au score de ton d’un communiqué, c’est une interprétation de texte, pas une mesure : il l’éclaire, il ne le remplace pas.
+16 pb pricés ÷ 25 pb ≈ 64 %
aujourd’huiil y a un mois
Dans Prisma
La page Rates : pour chaque banque centrale, le taux actuel, le taux attendu, les probabilités par réunion, la courbe implicite, le biais du comité et les communiqués.
Voir la fiche dans Le terminal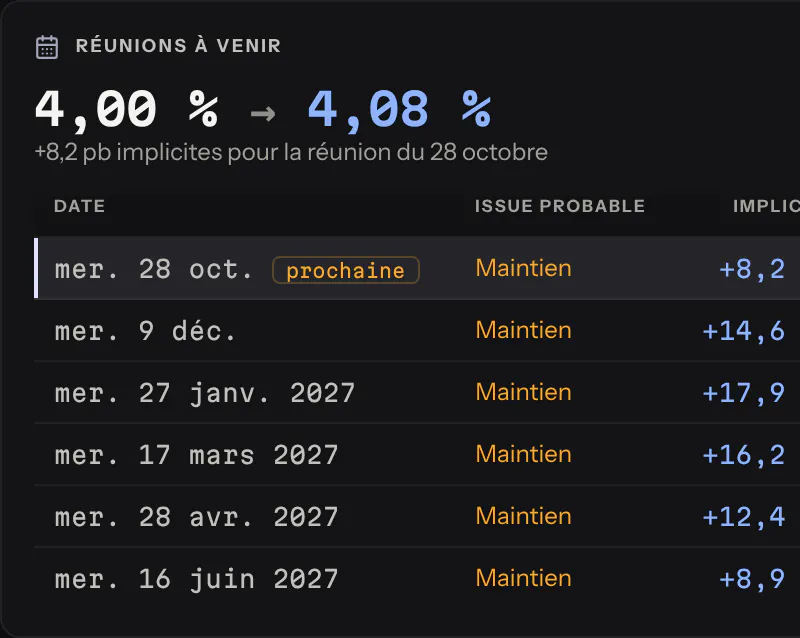
Pour aller plus loin · chapitres 2.1 « Les banques centrales », 2.2 « Lire une décision de banque centrale » de la formation, gratuite avec un compte
03 / 07 · L’écart
Mieux ou moins bien que prévu ?
Ce que ça mesure
Le consensus est la moyenne des prévisions d’économistes avant la publication, le publié est le chiffre réel, et leur écart est la surprise. C’est elle qui fait bouger le prix : le niveau du chiffre est déjà dans le marché. Le CESI cumule ces surprises sur une fenêtre glissante. Il ne dit pas si l’économie va bien, mais si elle va mieux ou moins bien que ce que les économistes attendaient.
Comment la lire
Une croissance à 2 % est une bonne nouvelle si l’on attendait 1,5 %, une mauvaise si l’on attendait 2,5 %. La fourchette des prévisions, de leur minimum à leur maximum, mérite un regard : quand elle est large, les économistes sont en désaccord et la réaction sera plus forte, quel que soit le résultat.
Le change étant un prix relatif, on compare deux économies : le différentiel de surprises isole ce qui compte. Deux économies qui déçoivent autant ne produisent aucun mouvement de change ; l’une qui surprend pendant que l’autre déçoit, si.
Où ça se trompe
Le consensus s’adapte : un CESI très haut annonce sa propre baisse, puisque les économistes relèvent leurs prévisions, et un CESI au plus bas prépare l’inverse. On le lit comme un cycle, jamais comme une tendance. Et beaucoup de chiffres sont republiés corrigés : une bonne publication accompagnée d’une révision à la baisse du mois précédent n’est pas une bonne publication.
Reste à savoir si le différentiel explique vraiment le prix. Le R² le dit : 0 pour aucun lien, 1 pour un lien parfait, et en macro 0,3 est déjà notable. Mais une corrélation n’est pas une cause, et elle n’est pas stable : celle qui tenait sur trois ans peut disparaître au changement de régime.
États-UnisEmplois non agricoles
- Prévision
- 150 k
- Fourchette
- 95 – 210 k
- Précédent
- 142 k
- Publié
- 254 k
Le niveau était attendu. L’écart, non.
Dans Prisma
Dans Calendar, une publication se déplie : consensus, fourchette, précédent (révisé, il porte un ®) et communiqué officiel. Dans CESI, le différentiel de surprises se lit face au prix, avec son R².
Voir la fiche dans Le terminal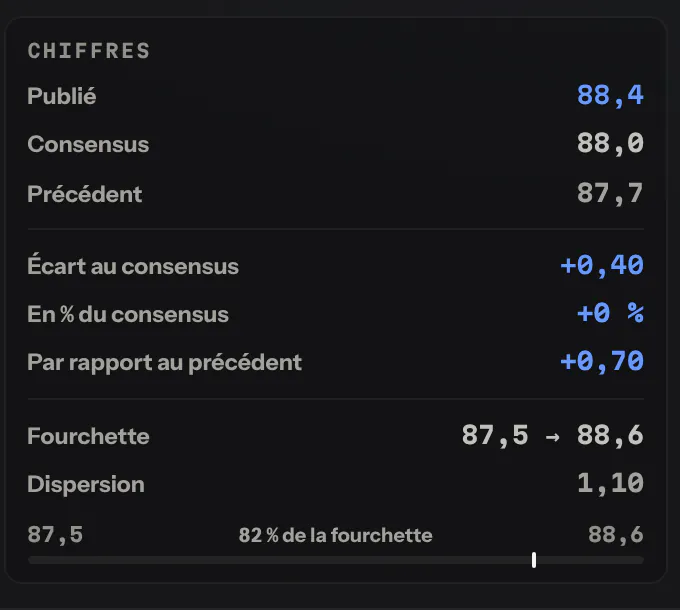

Pour aller plus loin · chapitre 2.3 « Les indicateurs en détail » de la formation, gratuite avec un compte
04 / 07 · La tendance de fond
La macro penche-t-elle pour cette devise ?
Ce que ça mesure
Le PMSI est un score unique par devise, calculé à partir des données macro publiées : inflation, croissance, emploi, confiance, commerce, immobilier. Il agrège ce qui est mesuré, pas ce qui est prévu. Deux horizons cohabitent : le Swing regarde la tendance de fond sur plusieurs mois, bouge lentement et donne le décor ; le Momentum regarde les surprises récentes, qui s’estompent avec le temps, bouge vite et donne le tempo.
Comment la lire
Pour comparer deux indicateurs, ou deux devises, on normalise. Un z-score répond à « par rapport à son habitude, ce chiffre est-il extrême ? » : il compte en écarts-types, 0 pour une valeur normale, ±2 pour une valeur qu’on ne voit que rarement. Un mouvement de 0,3 % est important sur l’EUR/USD et ne veut rien dire sur le bitcoin ; la même échelle rend la comparaison légitime.
Sur la page Macro, cette logique se voit : la couleur vive est réservée aux mouvements au moins 1,5 fois plus grands que d’habitude.
Où ça se trompe
Un score n’est pas un ordre. Il dit dans quel sens la macro penche ; le prix peut pencher autrement pendant des semaines, et c’est justement cet écart qui est intéressant. Trois explications sont possibles : le marché anticipe ce que la macro n’a pas encore enregistré, un autre facteur domine (flux, politique, aversion au risque), ou le prix a tort. Les deux premières sont les plus fréquentes : une divergence se documente avant de se trader.
IPC ↑PMI ↑Emploi ↑Ventes au détail ↑
Momentumles surprises récentes
Swingle fond
Divergence C’est cet écart qui est intéressant.
Dans Prisma
La page Macro : au-dessus du tableau « Données macro », le score PMSI de chaque devise, en Swing ou en Momentum.
Voir la fiche dans Le terminal
Pour aller plus loin · chapitre 2.3 « Les indicateurs en détail » de la formation, gratuite avec un compte
05 / 07 · Le placement
Qui est déjà placé, et jusqu’où ?
Ce que ça mesure
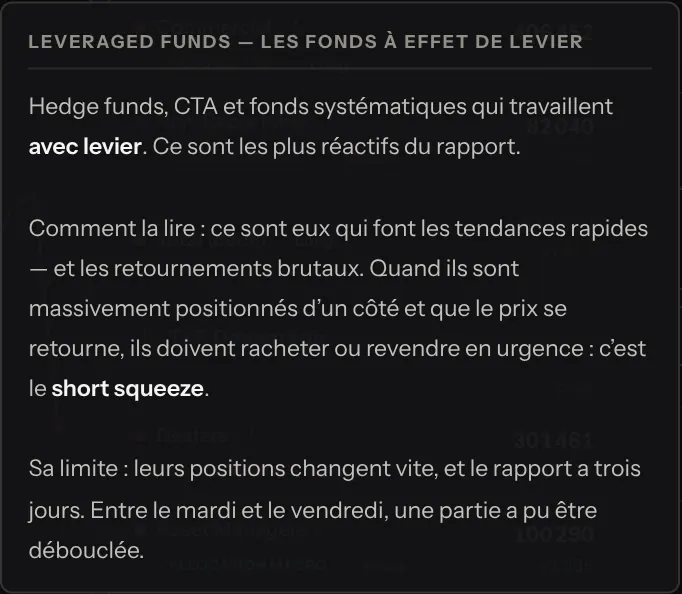
Le rapport COT, publié chaque semaine par la CFTC, dit combien de contrats à terme chaque catégorie d’intervenants détient : fonds à effet de levier, gérants d’actifs, teneurs de marché, commerciaux. Prisma en tire un indice qui situe la position actuelle dans sa fourchette des trois dernières années. De l’autre côté, le sentiment des particuliers : la part d’acheteurs et de vendeurs que publient les courtiers (ici, OANDA). Et les options disent où la protection s’achète : volatilité implicite, skew, GEX, ratio put/call.
Comment la lire
Ce qu’on cherche n’est pas le niveau mais l’extrême. Quand presque tout le monde est déjà positionné dans le même sens, il ne reste plus d’acheteurs pour pousser le prix plus haut : la position devient une vulnérabilité, pas une confirmation. Les particuliers se lisent à l’envers : quand 80 % d’entre eux sont acheteurs, ils ont déjà acheté, et leurs ordres de protection s’empilent juste sous le prix.
Côté options, la volatilité implicite est un prix d’assurance, à comparer à son propre passé ; le skew dit de quel côté le marché a peur ; le GEX dit si les couvertures des teneurs de marché amortissent le mouvement ou l’amplifient ; un ratio put/call très élevé signale une peur déjà exprimée, donc déjà dans les prix.
Où ça se trompe
L’encombrement mesure une fragilité, pas une direction : il indique l’amplitude d’un retournement éventuel, jamais sa date. Le COT arrive avec du retard — données arrêtées le mardi, publiées le vendredi, soit trois jours au moins — et chaque catégorie a sa limite : un gérant d’actifs peut être vendeur de dollars pour couvrir un portefeuille d’actions américaines, un teneur de marché ne parie pas sur la direction.
Le sentiment des particuliers n’est pas un signal d’entrée : il dit qu’un mouvement contraire serait violent, pas qu’il va se produire. Et pour les options sur contrats à terme, l’app lit un ETF proxy, ce qu’elle signale à l’écran.
Indice COT · position nette des grands spéculateurs
Plus bas 3 ans4 dernières semainesPlus haut 3 ans
Extrême : position saturée
Particuliers80 % acheteurs
20 % vendeurs↺ à lire à l’envers
Dans Prisma
Les pages COT (l’indice sur trois ans, et l’explication de chaque intervenant au survol) et Sentiment (acheteurs et vendeurs chez les particuliers, instrument par instrument).
Voir la fiche dans Le terminal

Pour aller plus loin · chapitre 2.5 « COT, CESI & positionnement » de la formation, gratuite avec un compte
06 / 07 · Le choc
Où est le risque, et quel actif le sent ?
Ce que ça mesure
Le risque géopolitique suit les événements susceptibles de déplacer les capitaux vers les valeurs refuges : conflits, élections, sanctions, tensions commerciales. Dans Prisma, World les place sur un globe — actualités, marchés prédictifs, flotte américaine et notes de l’Atlas — et sa chronologie enchaîne les développements.
Comment la lire
Ce qui compte n’est pas la gravité d’un événement mais sa surprise. Un risque annoncé depuis des mois est déjà dans les prix ; c’est l’imprévu qui fait bouger le franc suisse, le yen et l’or.
Où ça se trompe
Le même événement n’a pas le même signe partout : une prime de refuge soutient une devise refuge et pèse sur les indices des pays exportateurs. Lire un choc, c’est donc se demander quel actif le ressent, et dans quel sens, avant de se demander s’il est grave.
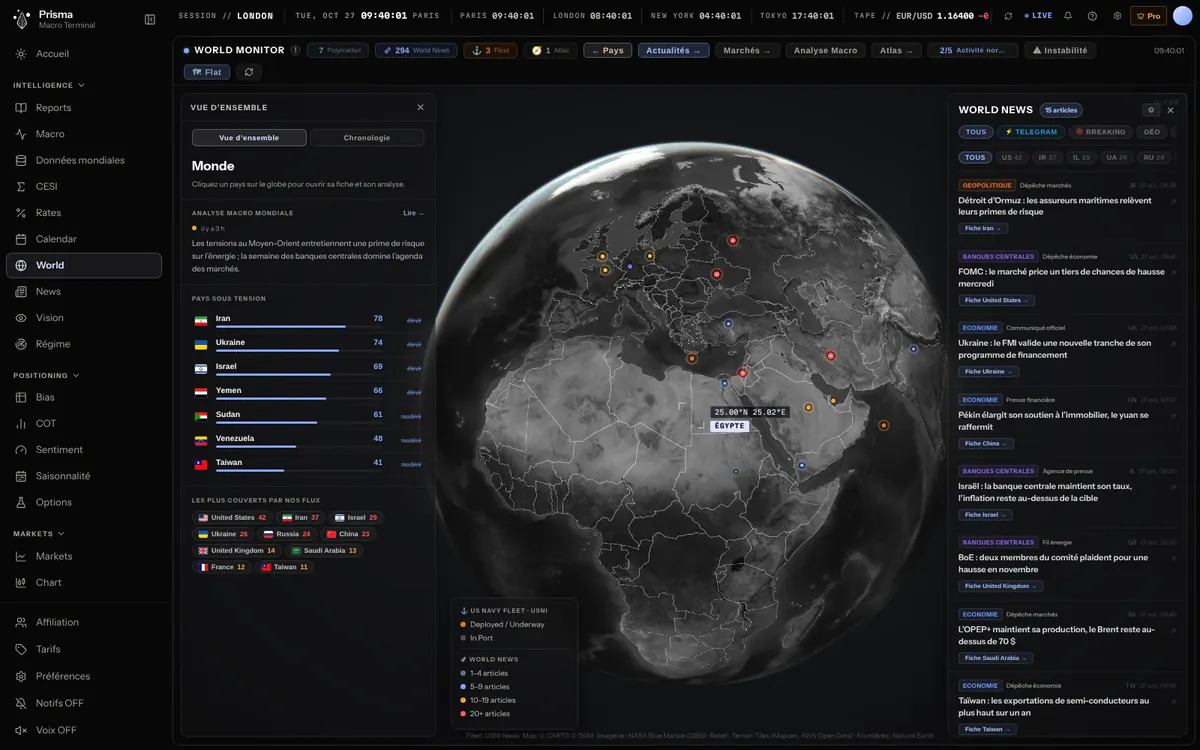 Données simulées
Dans Prisma
La page World : le panneau de gauche résume la situation mondiale, et l’onglet Chronologie déroule les développements jour par jour.
Voir la fiche dans Le terminal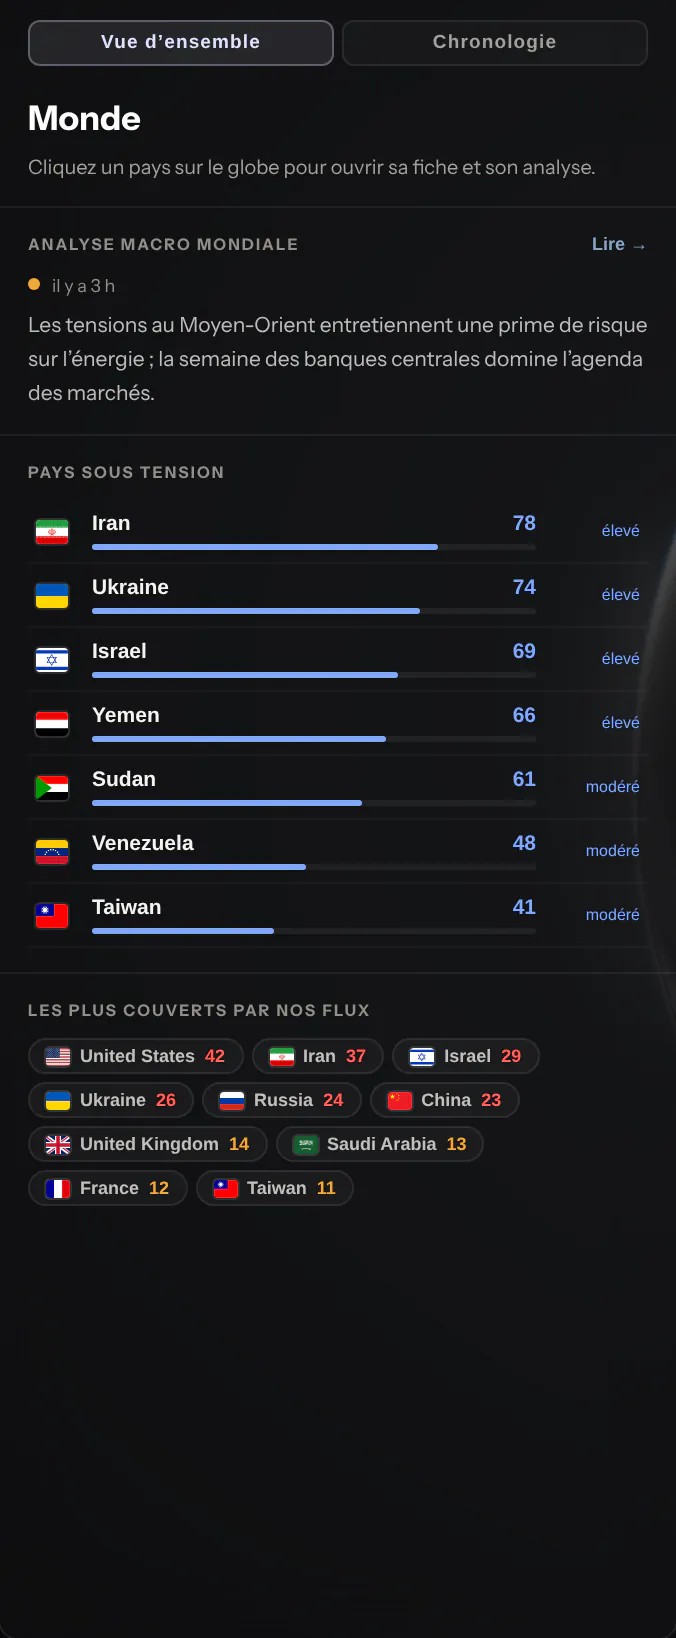
Pour aller plus loin · chapitre 3.3 « Théâtres & transmission » de la formation, gratuite avec un compte
07 / 07 · Le biais
Comment assemble-t-on un biais ?
Un biais se construit. Il ne se devine pas.
Ce que ça mesure
Le biais d’une devise agrège le positionnement, la macro, les surprises, les taux, la géopolitique et le sentiment des particuliers : six familles de signaux. Il se lit par paires : un biais haussier sur l’euro et baissier sur le yen désigne l’EUR/JPY, pas l’euro seul.
Comment la lire
La matrice affiche une ligne par devise et une colonne par composante ; la conclusion en tire un sens et une conviction. La conviction n’est pas la direction : elle dit à quel point les signaux vont dans le même sens. Les Visions déclinent ensuite le biais par horizon : une paire peut être haussière à trois mois et baissière à trois jours, et ce n’est pas une contradiction, ce sont deux questions différentes.
Où ça se trompe
Un biais n’est pas une recommandation : c’est un point de départ à confronter au prix, et le détail par horizon existe pour qu’on puisse contester la conclusion. Une devise neutre n’est pas sans intérêt, elle sert de contrepartie propre. Et quand une famille de signaux manque, le score est recalculé sur les autres : l’app l’écrit, pour qu’un écart incomplet ne se lise pas comme un écart plein.
- Taux et banques centrales
- Géopolitique
- Macro
- Positionnement institutionnel
- Surprises économiques
- Particuliers, à contre-courant
Euro+42
Dollar−18
+42 − (−18) = +60
EUR favorisé
- SwingHaussierConviction forte
- MomentumHaussierConviction moyenne
- IntradayBaissierConviction faible
Une paire peut pencher dans deux sens selon l’horizon.
Six familles de signaux.
Taux et banques centrales, géopolitique, macro, positionnement institutionnel, surprises économiques, et particuliers lus à contre-courant : six familles alimentent le score de chaque devise. Quand une famille manque, le score se calcule sur les autres, et l’app l’indique.
Une paire est un écart.
EUR/USD se lit comme l’écart entre ses deux devises : un euro à +42 face à un dollar à −18 donne +60, et le Terminal affiche « EUR favorisé ».
Un biais par horizon.
Une même paire peut être haussière à trois mois et baissière à trois jours : ce sont deux questions différentes. La conviction n’est pas la direction ; elle dit à quel point les signaux vont dans le même sens.
Dans Prisma
Le Terminal d’un instrument met les deux devises d’une paire face à face, composante par composante ; la page Vision donne le biais de chaque instrument sur trois horizons.
Voir la fiche dans Le terminal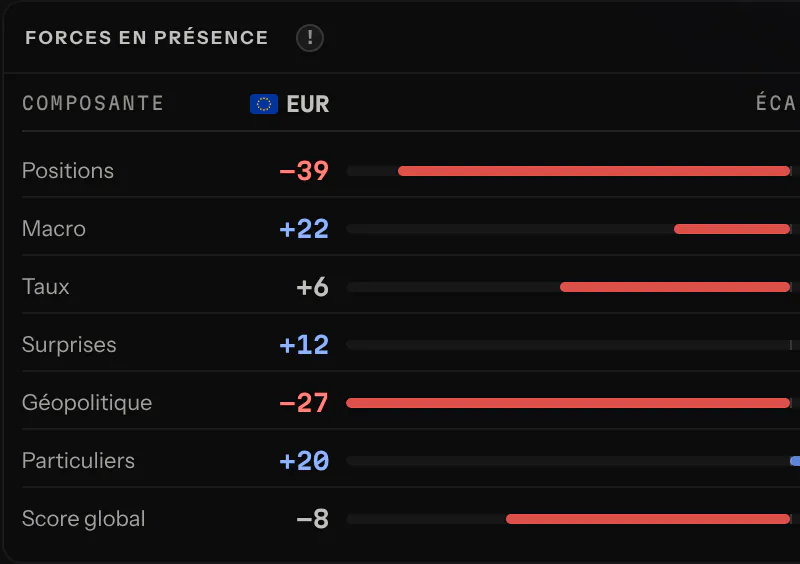

Pour aller plus loin · chapitre S « Synthèse — La méthode de décision » de la formation, gratuite avec un compte
08 / 07 · La vérification
Un biais se vérifie avant de se trader : replay, backtest, journal.
Le replay dévoile les bougies une à une depuis une date passée, sans jamais montrer la suite, avec le contexte macro tel qu’on le connaissait alors. Le backtest teste des règles écrites une fois, chaque signal lu à la clôture de sa bougie, avec un contrôle sur une période à part. Et le journal garde le pourquoi de chaque trade : sans trace écrite, on ne sait pas si un gain venait de l’analyse ou de la chance.
Lexique
Le lexique de Prisma.
Chaque notion technique de l’app porte une pastille « ? » qui dit ce qu’elle mesure, comment s’en servir et où elle se trompe. Voici les principales, en quelques phrases.
CESI — indice de surprise économique
Il ne mesure pas si l’économie va bien, mais si elle va mieux ou moins bien que ce que les économistes attendaient. Chaque publication qui dépasse le consensus le fait monter, chaque déception le fait baisser, sur une fenêtre glissante. Le consensus s’adaptant, un CESI très haut annonce sa propre baisse : on le lit comme un cycle, jamais comme une tendance.
Différentiel de surprises
La différence entre le CESI de deux devises. Le change étant un prix relatif, ce n’est pas la santé d’une économie qui compte mais son écart avec l’autre. Deux économies qui déçoivent autant ne produisent aucun mouvement de change ; l’une qui surprend pendant que l’autre déçoit, si.
PMSI — score macro Prisma
Un score unique par devise, calculé à partir des données macro publiées : inflation, croissance, emploi, confiance, commerce, immobilier. Le Swing donne la tendance de fond sur plusieurs mois, le Momentum le tempo des surprises récentes. Un score n’est pas un ordre : il dit dans quel sens la macro penche, et le prix peut pencher autrement pendant des semaines.
Z-score
Il répond à « par rapport à son habitude, ce chiffre est-il extrême ? ». Il compte en écarts-types : 0 pour une valeur normale, ±2 pour une valeur qu’on ne voit que rarement. Normaliser met indicateurs et devises sur la même échelle, ce qui rend leur comparaison légitime.
COT — positionnement des grands intervenants
Rapport hebdomadaire de la CFTC sur les contrats à terme détenus par chaque catégorie d’intervenants : fonds à effet de levier (tendances rapides), gérants d’actifs (tendance de fond), teneurs de marché (contrepartie de leurs clients), commerciaux (couverture) et petits porteurs (position déduite, à lire en contrarien). On y cherche l’extrême, pas le niveau. Les données sont arrêtées le mardi et publiées le vendredi : ce qu’on lit a trois jours au moins.
Sentiment des particuliers
La répartition acheteurs / vendeurs parmi les particuliers, telle que la publient les courtiers. Elle se lit en contrarien : quand la grande majorité est acheteuse, elle a déjà acheté, et ses ordres de protection s’empilent juste sous le prix. Ce n’est pas un signal d’entrée, mais une information sur l’encombrement.
Encombrement
Combien de participants sont déjà du même côté. Un marché encombré ne monte plus faute d’acheteurs, et descend vite parce que tout le monde a la même sortie. C’est une mesure de fragilité, pas de direction : elle indique l’amplitude d’un retournement éventuel, jamais sa date.
STIR — ce que le marché price
Probabilités déduites du prix des contrats à terme sur taux courts. Si le contrat implique un taux 16 pb au-dessus de l’actuel et qu’une hausse en vaudrait 25, le marché price environ 64 % de chances de hausse. Ce qui informe est le déplacement, pas le niveau.
Polymarket
Un marché de prédiction où chaque réunion de banque centrale est découpée en contrats exclusifs (baisse, statu quo, hausse) dont le prix, entre 0 et 1, se lit comme une probabilité. Ce sont des paris de particuliers, parfois sur de petits montants : on les compare aux contrats à terme plutôt que de les lire seuls. Polymarket est interdit aux joueurs en France : Prisma n’en affiche que les prix.
Courbe des taux
La banque centrale fixe le taux court, le marché fixe le taux à 10 ans ; l’écart entre les deux, la pente, est un vote permanent sur la politique monétaire. Une pente qui s’aplatit dit que le marché doute que le niveau actuel tienne ; inversée, elle price des baisses à venir. Une inversion n’annonce pas « une récession » : elle dit que la politique actuelle est jugée intenable.
Matrice de biais
Le penchant de chaque devise, agrégé depuis les données macro, le positionnement et les taux, avec une ligne par devise et une colonne par composante. Il se lit par paires : un biais haussier sur l’euro et baissier sur le yen désigne l’EUR/JPY, pas l’euro seul. Une devise neutre n’est pas sans intérêt : elle sert de contrepartie propre.
Divergence macro / prix
Les moments où la macro dit une chose et le prix en fait une autre. Ce n’est ni une erreur ni un signal : c’est une question, qui a trois réponses possibles — le marché anticipe, un autre facteur domine, ou le prix a tort. Une divergence se documente avant de se trader.
Régime de marché
Le décor dans lequel tout le reste se joue, situé sur deux axes : la croissance accélère-t-elle ou ralentit-elle, l’inflation monte-t-elle ou reflue-t-elle. Il détermine quels actifs fonctionnent : le même signal technique ne donne pas le même résultat d’un régime à l’autre. On l’identifie avant de choisir un instrument.
« La banque centrale peut-elle secourir ? »
Un choc se traitait en baissant les taux ; cela suppose une inflation assez maîtrisée pour que la banque centrale soit libre de réagir à la croissance. Quand elle ne l’est plus, actions et obligations peuvent baisser ensemble, sans couverture obligataire. Le verdict croise l’écart d’inflation à la cible, le ton des communiqués et la dispersion du comité ; quand l’inflation manque, il reste indéterminé plutôt que deviné.
VIX — la volatilité attendue
La volatilité que les options anticipent sur l’indice américain pour les trente jours à venir : le marché est calme quand elle est basse, inquiet quand elle monte, en train de se disloquer quand elle s’envole. Ce qui informe est le changement de niveau, pas le niveau : un VIX bas qui remonte vite dit bien plus qu’un VIX élevé mais stable.
Consensus, publié, surprise
Le consensus est la moyenne des prévisions d’économistes avant la publication, le publié est le chiffre réel, et leur écart est la surprise. C’est elle qui fait bouger le prix : le niveau du chiffre est déjà dans le marché. Une fourchette de prévisions large signale un désaccord, donc une réaction plus forte quel que soit le résultat.
Révisions
Beaucoup de chiffres sont republiés le mois suivant, corrigés. Une bonne publication accompagnée d’une révision à la baisse du mois précédent n’est pas une bonne publication. C’est l’erreur de lecture la plus fréquente : le titre montre le chiffre du jour, le marché regarde le cumul.
PMI
Une enquête mensuelle auprès des directeurs d’achats, dont 50 est la frontière : au-dessus l’activité progresse, en dessous elle recule. Son intérêt est d’être en avance, puisqu’elle sort avant les statistiques officielles. Sa limite est d’être déclarative : elle mesure ce que des dirigeants ressentent, pas ce qu’ils font.
Volatilité implicite
Le mouvement que le marché des options facture pour les semaines à venir : ce n’est pas une prévision de direction, c’est un prix d’assurance. Plus les intervenants redoutent un mouvement, plus les options coûtent cher. On la compare toujours à son propre passé : au plus haut, une partie du mouvement redouté est déjà payée.
Skew
L’écart de prix entre les options qui protègent d’une baisse et celles qui parient sur une hausse. Il dit de quel côté le marché a peur, ce que le seul niveau de volatilité ne dit pas. Un skew fortement penché vers les protections signale que la couverture est déjà achetée.
GEX — l’effet des couvertures sur le prix
Les teneurs de marché qui vendent des options se couvrent en achetant et vendant le sous-jacent, et le GEX estime le sens de ces couvertures. Positif, il amortit les mouvements ; négatif, il les amplifie. C’est une information sur le comportement du marché, pas sur sa direction.
Ratio put / call
Le rapport entre les options de baisse et de hausse échangées ou détenues ; au-dessus de 1, il se traite davantage de protections que de paris haussiers. Il se lit en contrarien aux extrêmes : un ratio très élevé signale une peur déjà exprimée, donc déjà dans les prix. Entre les deux extrêmes, il n’apprend pas grand-chose.
Visions
Un penchant par instrument, décliné sur plusieurs horizons : une même paire peut être haussière à trois mois et baissière à trois jours, ce sont deux questions différentes. La conviction n’est pas la direction : elle dit à quel point les signaux vont dans le même sens. Ce n’est pas une recommandation, mais un point de départ à confronter au prix.
Risque géopolitique
Un suivi des événements susceptibles de déplacer les capitaux vers les valeurs refuges : conflits, élections, sanctions, tensions commerciales. Ce qui compte n’est pas la gravité mais la surprise : un risque annoncé depuis des mois est déjà dans les prix. Le même événement n’a pas le même signe partout, une prime de refuge pesant sur les indices exportateurs.
Ton d’une banque centrale (hawkish / dovish)
Une lecture du langage d’un communiqué, pas de la décision. Hawkish penche vers des taux plus hauts ou plus longtemps hauts ; dovish, l’inverse. C’est souvent là que se joue la réaction du marché, mais c’est une interprétation de texte, pas une mesure.
R² — force de la relation
La part des mouvements d’une série qui s’explique par l’autre : 0 pour aucun lien, 1 pour un lien parfait. En macro, un R² de 0,3 est déjà notable ; au-delà de 0,7, on se demande d’abord s’il n’y a pas une erreur. Une corrélation n’est ni une cause, ni stable.
Journal de trading
Le relevé des positions prises, avec leur raison : c’est l’outil qui transforme une série de trades en apprentissage. Sans trace écrite du pourquoi, on ne peut pas savoir si un gain venait de l’analyse ou de la chance. On sépare le backtest du live, qui ne s’évaluent pas ensemble.
Plan d’investissement par phases
Une allocation qui change dans le temps plutôt qu’une répartition figée : chaque phase décrit une période, son régime attendu et la répartition qui lui correspond. L’intérêt est d’écrire les décisions à froid. Les scénarios chiffrés sont des ordres de grandeur, pas des prévisions.
La formation complète est gratuite avec un compte.
41 chapitres en PDF, chacun suivi d’un QCM, et un examen par module : de quoi approfondir chaque notion de cette page.