
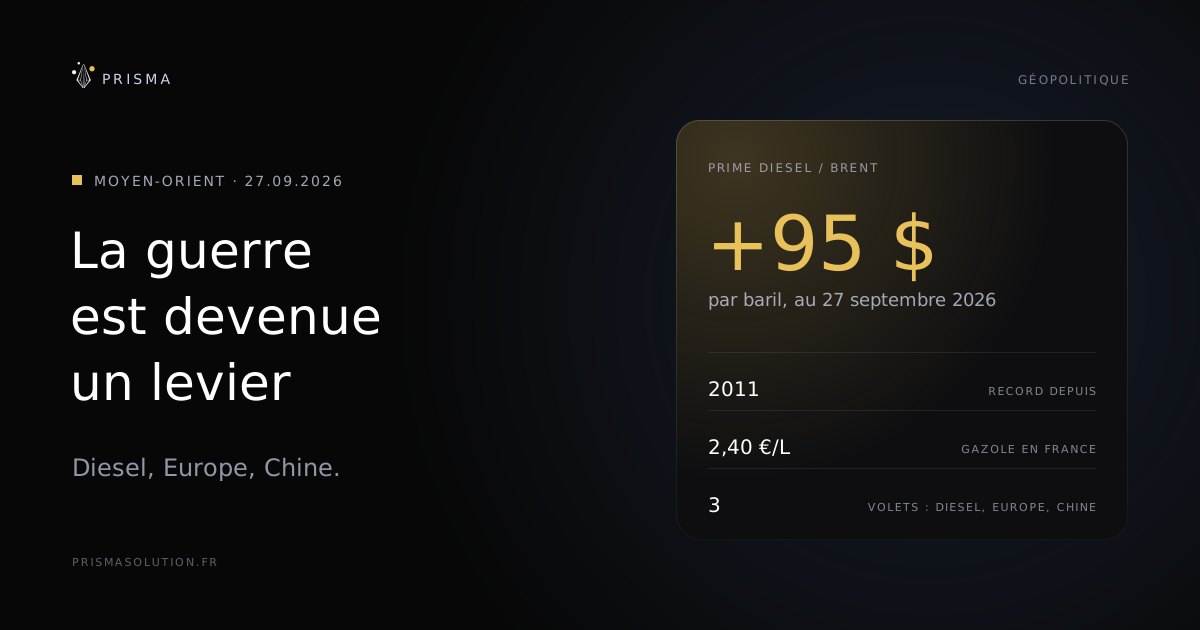
Moyen-Orient : la guerre est devenue un levier — diesel, Europe, Chine
Sept mois après les premières frappes sur l'Iran, la guerre ne cherche plus un vainqueur : elle produit un prix. Trump annonce à l'ONU un accord « après les midterms » et menace d'interdire les exportations de diesel américain — la prime du diesel européen sur le Brent touche un record de 95 dollars. Ce que ça vise en Europe, ce que ça vise à Pékin, et la thèse caspienne qui relierait la guerre d'Iran à celle d'Ukraine.
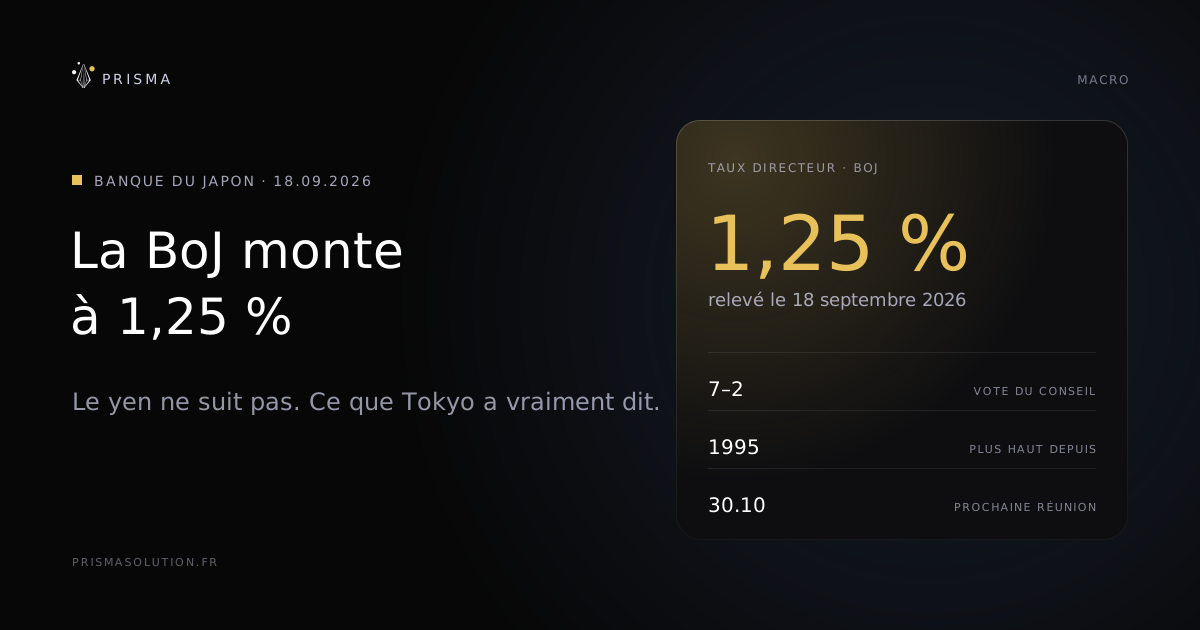
La BoJ monte à 1,25 %, le yen ne suit pas — ce que Tokyo a vraiment dit
Le 18 septembre, la Banque du Japon a relevé son taux à 1,25 %, un plus haut depuis 1995, par 7 voix contre 2. Mais sans calendrier ni taux terminal, le marché a retenu la prudence et le yen a reculé. Les deux dissidences, l'inflation sous-jacente, l'écart avec la Fed, la relance de Takaichi et trois scénarios avant le 30 octobre.
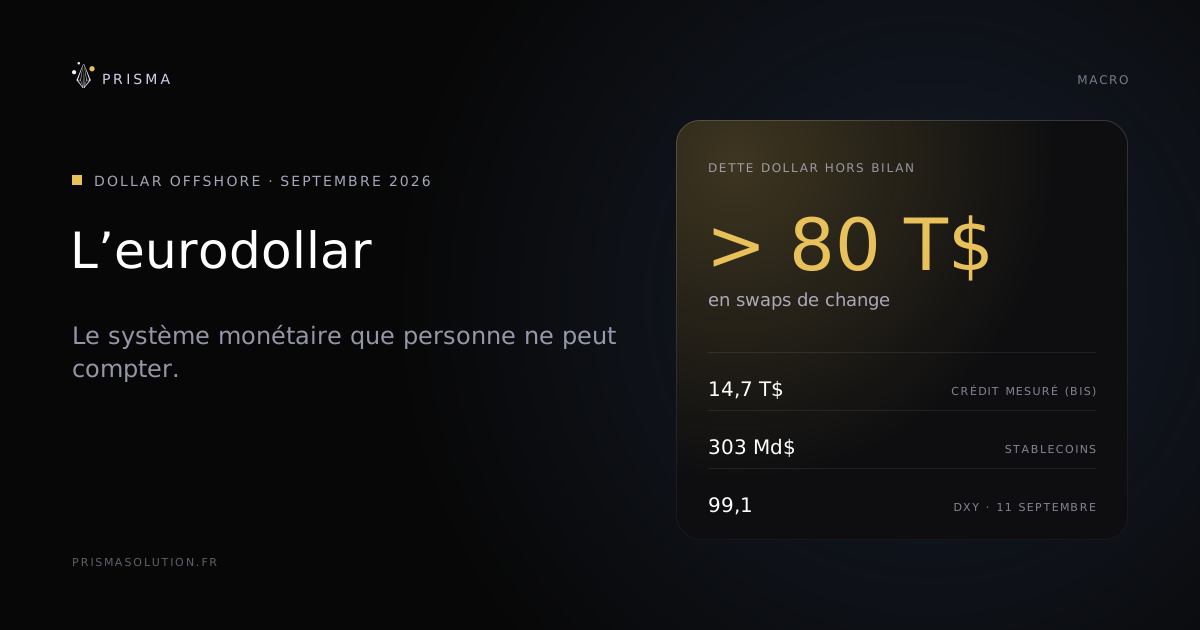
L'eurodollar — Le système monétaire que personne ne peut compter
Les eurodollars ne sont pas de faux dollars : ce sont des dollars de crédit créés hors des États-Unis, que personne ne peut recenser faute d'émetteur. 14 700 milliards mesurés, plus de 80 000 milliards d'obligations cachées dans les swaps. Enjeux, effets de la guerre d'Iran, stablecoins et quatre scénarios.
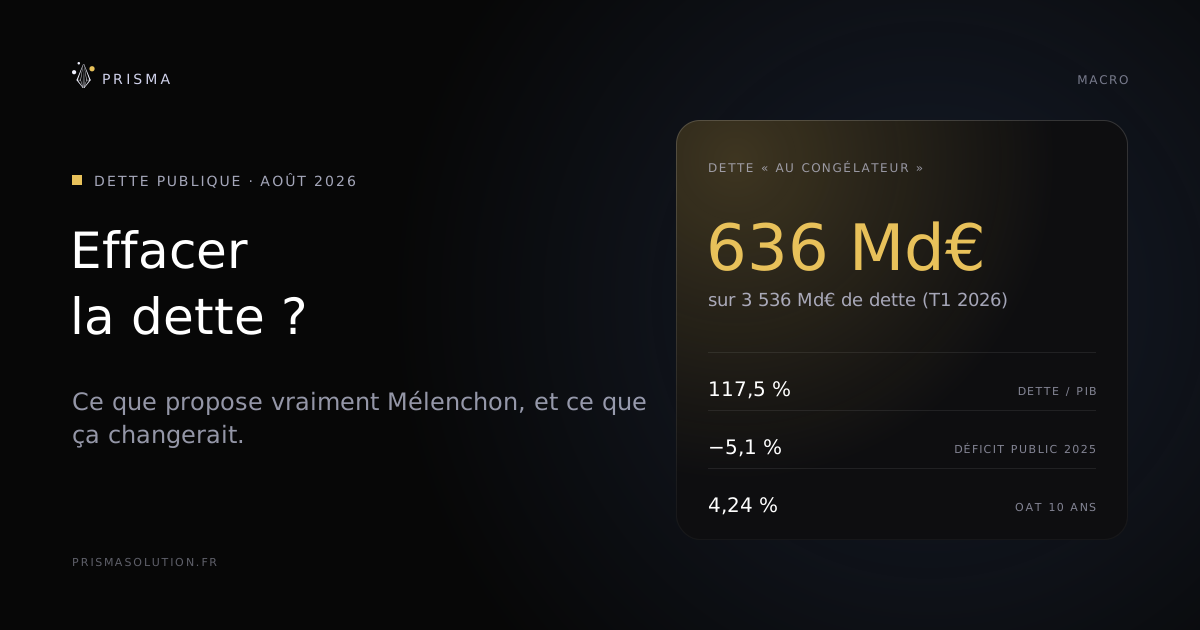
Effacer la dette ? Ce que propose vraiment Mélenchon, et ce que ça changerait
Le 23 août, Jean-Luc Mélenchon a demandé que la BCE « mette au congélateur » 636 milliards d'euros de dette française. La proposition contient une part de vérité comptable réelle et une impasse économique tout aussi réelle. Décryptage sans jargon : dette interne contre dette externe, ce que l'opération rapporterait vraiment, et pourquoi le vrai débat est ailleurs.
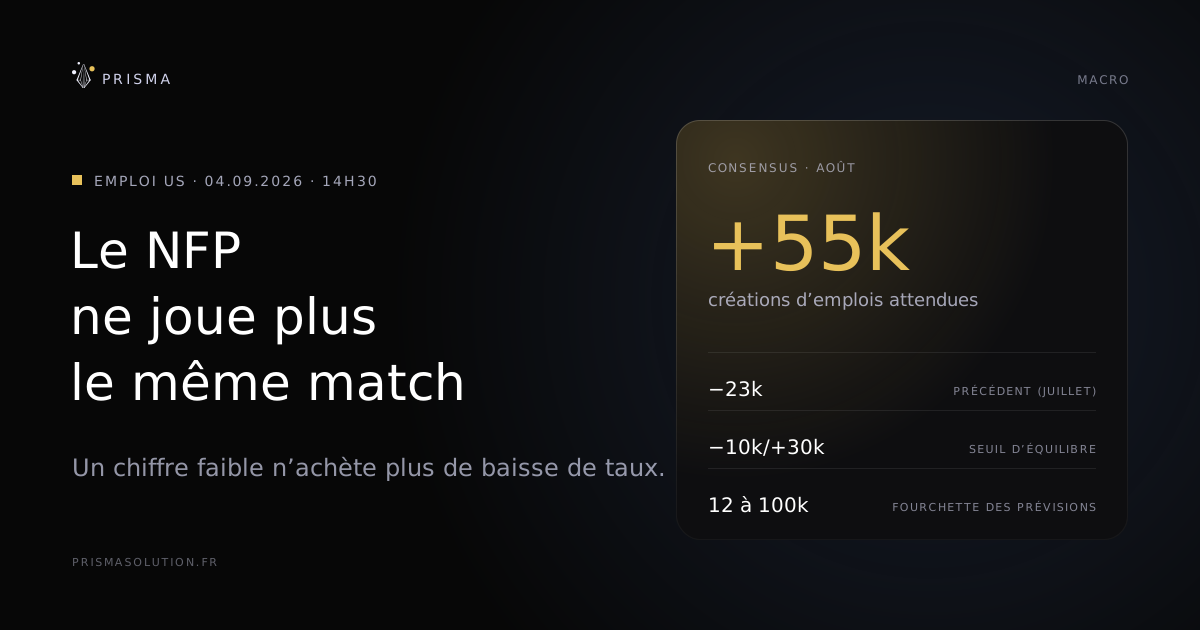
Le NFP ne joue plus le même match — Preview du rapport emploi d'août 2026
Vendredi 4 septembre, dernier rapport emploi avant le FOMC. Consensus à +55k seulement, pour un seuil d'équilibre tombé à −10k/+30k. L'ADP du 2 septembre sort à +38k avec des entrailles concentrées sur un seul secteur, une seule région et une seule taille d'entreprise. Sous la Fed de Warsh, un chiffre faible n'achète plus de baisse de taux : il retire de la prime de hausse.
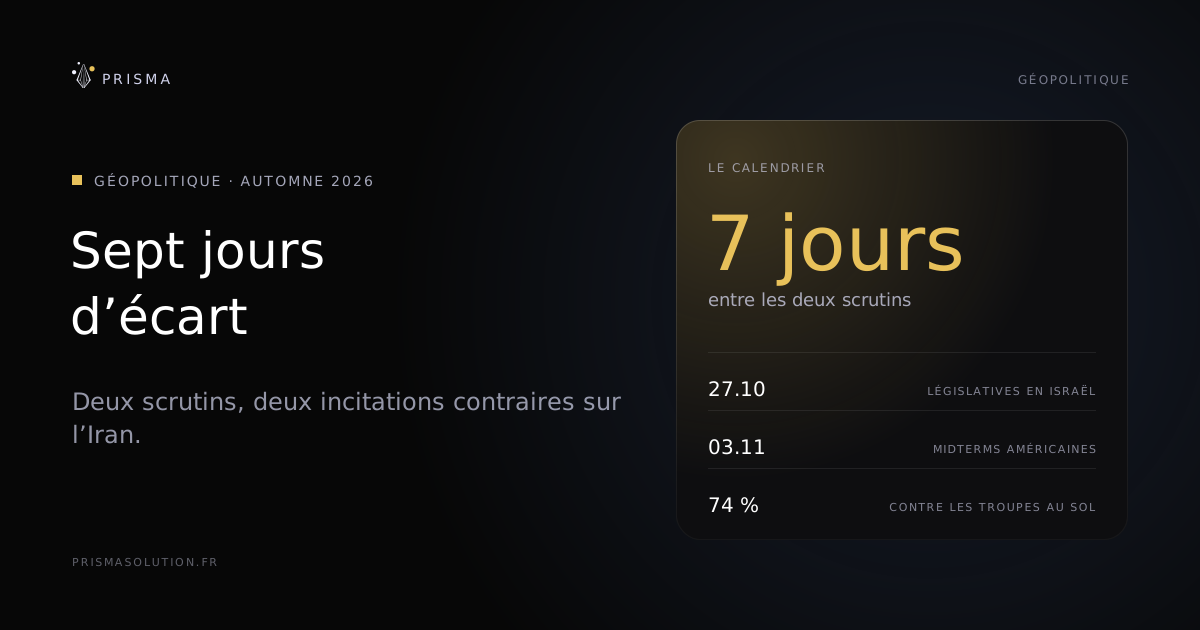
Sept jours d'écart — Deux scrutins, deux incitations contraires sur l'Iran
Israël vote le 27 octobre, les États-Unis le 3 novembre : sept jours qui gouvernent l'automne. Pacte de La Mecque, verrou pétrolier vénézuélien, visite de la CIA à Moscou et fragmentation monétaire — avec cinq scénarios chiffrés et leurs conséquences sur actions, matières premières et changes.
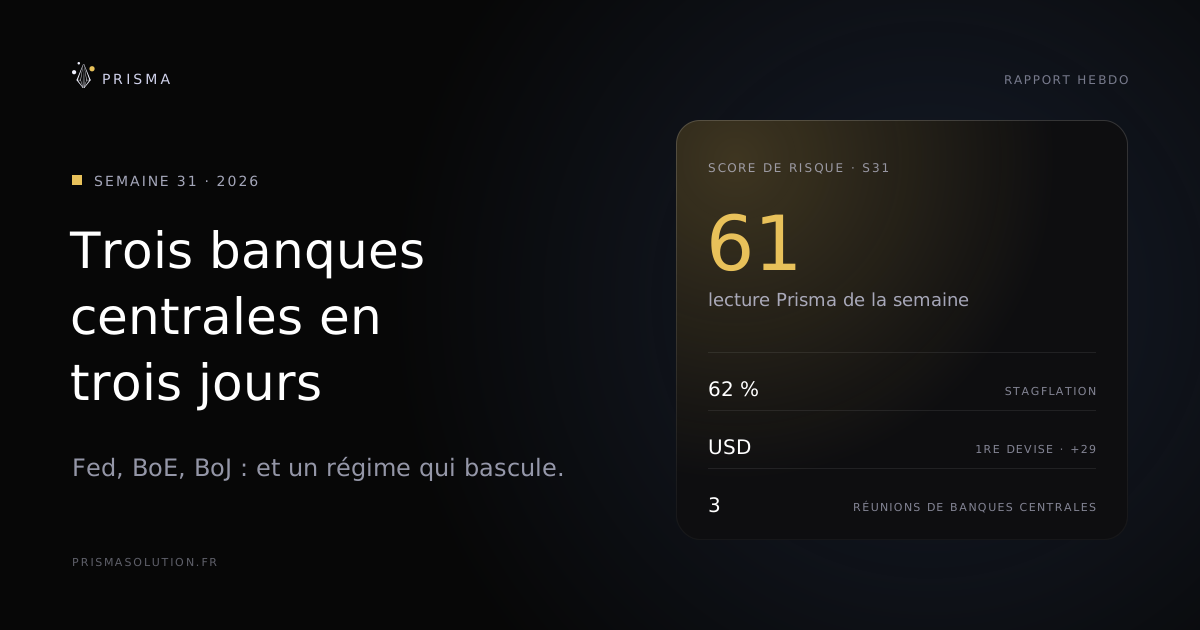
Semaine 31 · 2026 — Trois banques centrales en trois jours, et un régime qui bascule
Fed le 29, BoE le 30, BoJ le 31 : la semaine la plus chargée de l'été. L'inflation recule enfin mais la croissance cède en même temps — le terminal price la stagflation à 62 %. Score de risque à 61/100, USD en tête, AUD et CAD en queue.
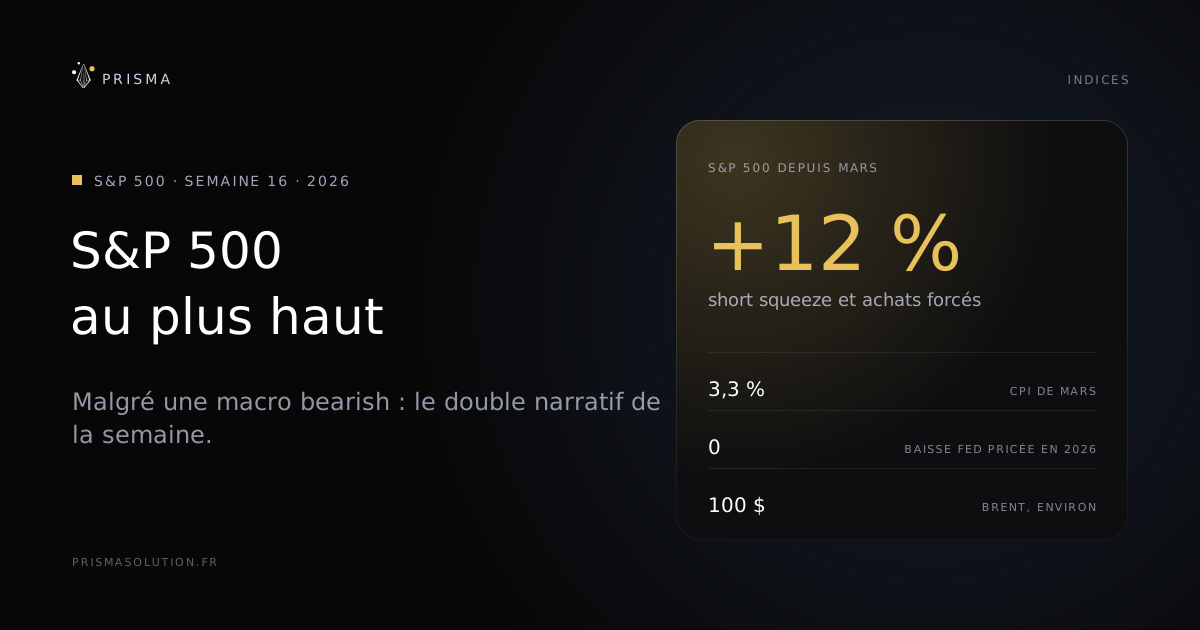
S&P 500 au plus haut malgré la macro bearish — Le double narratif de la semaine 16
SPX 500 à des niveaux records alors que la macro est bearish : inflation 3.3%, zéro cut Fed, tensions Ormuz. Analyse du short squeeze, des algos et du réflexe correction en V.
Trump n'est pas un idiot — Et si perdre la guerre en Iran était exactement le plan ?
Ce que les médias mainstream refusent d'analyser. Trump restructure l'ordre mondial autour des ressources nord-américaines — implications directes pour USD, WTI, JPY et XAU.
Ce n'est pas une guerre pour le pétrole — Engrais, famine et stratégie maritime US
Engrais, famine mondiale, Allemagne en pré-mobilisation, stratégie maritime US : l'analyse que les médias refusent de faire.
Bilan Macro Mars 2026 — Un mois qui a tout reconfiguré
Conflit Iran, choc pétrolier +80%, or à 5 419$, SPX -10% : le régime macro mondial a basculé en mars 2026. Bilan devise par devise, banque centrale par banque centrale.